
Napomena
Ovaj članak govori o trenutačnom stanju pojava o kojima je bilo riječi u prijašnjim člancima na ovom portalu[i], pa su neke konstatacije ranije iznesene, radi lakše dostupnosti, ovdje spomenute ili sažeto ponovljene sa svrhom cjelovitijeg opisa današnjice.
Najmoćniji brinu svoju brigu – kako zadržati vlast?
Ljudi na vlasti žele je zadržati. U demokracijama obećanjima i plašenjem puka raznim ugrozama. U autokracijama, uz to, upravljanjem izborima, cenzurom, eliminacijom oporbe na razne načine i – kad je gusto – kažnjavanjem običnih gunđala.
Američki predsjednik Donald Trump suočit će se 3. studenog ove godine s izborima – poznatim kao midterms („međuizbori“ jer se održavaju u polovici predsjedničkog mandata) – za oba doma Kongresa. Cijeli predstavnički dom i trećinu senata. U siječnju je on zastupnicima iz Republikanske stranke rekao „ako ne pobijedimo na midtermsu bit ću opozvan“.
Vladimir Putin s mandatom predsjednika Rusije do 2030. – čija je stranka Jedinstvena Rusija pobijedila na izborima za Rusku Dumu u rujnu ove godine – svojim se intimusima pak povjerio: „Ako rat (u Ukrajini) završi bez pobjede oni će me objesiti.“
Kineski predsjednik Xi Jinping – koji je 2018. uklonio vremensko ograničenje predsjedničkog mandata i vlada već 13 godina – neumorno „čisti“ strukture vlasti još od 18. kongresa Komunističke Partije Kine održanog 2012. na kojem je izabran za njenog općeg tajnika. U rujnu ove godine smijenio je sa svih vojnih i partijskih dužnosti najvišeg vojnog dužnosnika (iza samog predsjednika) generala Zhang Youxia i njegovog zamjenika generala Liu Zhenlia. Optužbe su klasične – nelojalnost, frakcionaštvo, zanemarivanje dužnosti, primanje mita, izdavanje tajni SAD-u.
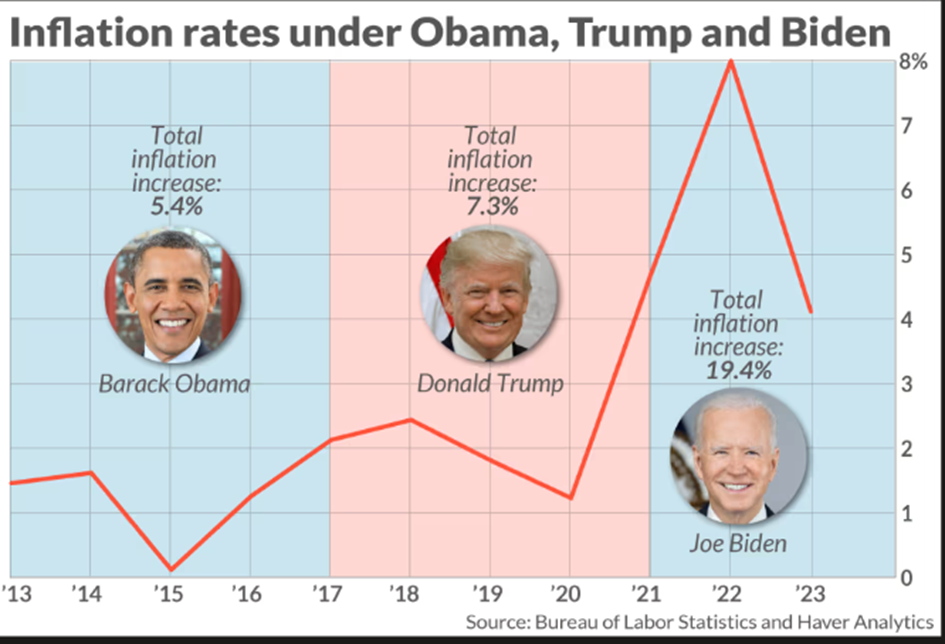
Inflacija – u prošlosti korisna Trumpu, sad je protiv njega
Trump je tijekom prvog mandata 2017. – 2021. imao po anketama prosječan postotak odobravanja od oko 40 %, a na kraju mandata 38 %. Njegovo nepriznavanje poraza na predsjedničkim izborima dovelo je do pokušaja puča napada njegovih obožavatelja na Kongres radi sprečavanja proglašenja Joa Bidena pobjednikom izbora.
Trumpovo prvo predsjednikovanje u dobroj mjeri je bilo obilježeno pandemijom Covida 19. u kojem se svijet zbog karantena praktički zaustavio. Države su kroz razne potpore ubacivale velike količine novca u opticaj ne bi li krizu ublažili. Bio je to recept usvojen na temelju tvrdnje američkog ekonomiste Miltona Friedmana da je Velika depresija 1929. -1933. bila prouzročena restriktivnom monetarnom politikom američke centralne banke (Federalnih rezervi – FED) koja je dopustila da banke zbog nelikvidnosti redom propadaju što je izazvalo opću paniku i niz stečajeva. Na kraju to je izazvalo veliku gospodarsku i socijalnu krizu u cijelom svijetu.
Međutim, gospodarska kriza zbog Covida 19 nije bila prouzročena manjkom potražnje izazvane nedostatkom likvidnosti, već zbog toga što ljudi zbog karantena nisu mogli, ili bolje rečeno, nisu imali gdje trošiti novac. Naravno da su zbog opće neizvjesnosti odgodili i one moguće značajnije kupnje.
Kad je kriza prošla ljudi i poduzeća su počeli trošiti svoje prihode i ušteđevine, dok je zbog postupnog oporavka proizvodnje i svjetskih logističkih lanaca ponuda roba bila relativno oskudnija. To je rezultiralo povećanjem cijena.
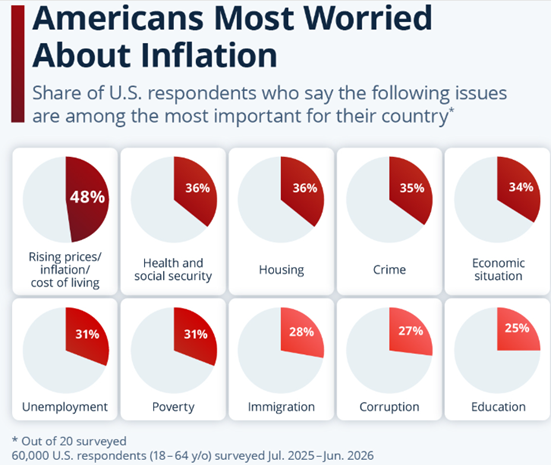
Stanje gospodarstva i inflacija su prvenstvene brige Amerikanaca, daleko ispred zdravstvene skrbi ili ljudskih prava.
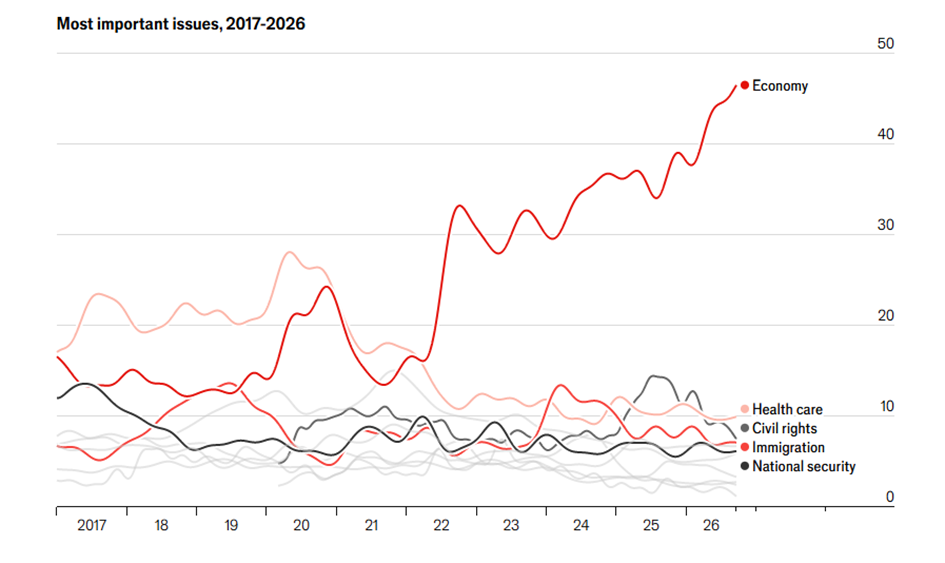
Stanje gospodarstva je vezano za sigurnost posla, prihode i priuštivost koju ugrožava inflacija.
Iskoristivši strah Amerikanaca od visokih cijena, Trump je krenuo u kampanju pridobivanje glasača za svoj drugi mandat obećavajući:
“Počevši od prvog dana, mi ćemo dokrajčiti inflaciju i učiniti Ameriku ponovo priuštivom, smanjenjem cijena svih roba“.
„Gađajući“ druga nezadovoljstva ljudi, usko povezano s „rasipanjem“ proračunskog novca zbog „dalekih“ zemalja poručio je
„Neću vas slati da se borite i ginete u glupim stranim ratovima“.
U natjecanju za prvi mandat tvrdio je da će do 2024. eliminirati ondašnji nacionalni dug od 19 bilijuna (trillion) dolara ($19.000.000.000.000); dok je u kampanji za drugi mandat obećao smanjiti nacionalni dug gospodarskim rastom, proizvodnjom energije, carinama i (štedljivom) politikom trošenja.
Trumpu se zamrsio parangal
Politika i akcije američke administracije zapanjujuće odražavaju Trumpovu narav i karakter. To je dovelo do njene naglosti, nepromišljenosti, slijeđenje poriva umjesto pažljivog planiranja, postavljanja megalomanskih ciljeva i nastojanja da ih se sve odjednom ostvari, kao i mnogo protuzakonitih i neustavnih postupaka.
Trumpova administracija je istovremeno krenula u carinski rat sa svim ekonomijama svijeta zbog uvjerenja da su sve države koje ostvaruju robni suficit s Amerikom pljačkaši koji je odavno bezočno izrabljuju zbog gluposti njenih ranijih administracija.
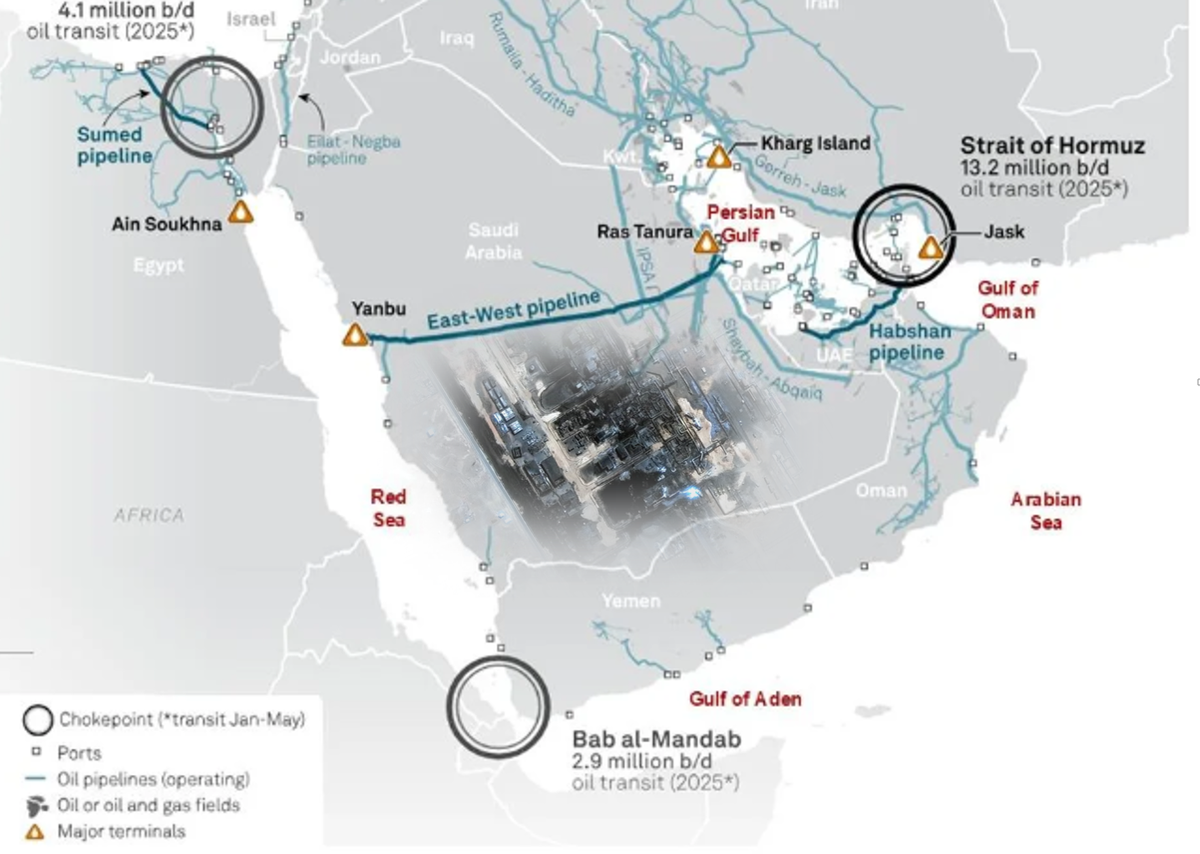
Uz to je Trump odlučio s Izraelom napasti Iran bez pokušaja stvaranja šire koalicije i bez obavještavanja NATO saveznika, da bi se kasnije žalio kako su ga saveznici izdali odbivši se priključiti ratu nakon što je Iran zatvorio Hormuški tjesnac i prekinuo svijetu dotok nafte i plina. Pri tome Trump nije vodio računa da je NATO obrambeni savez i da bi trebao djelovati ako neprijatelj napadne neku od njegovih članica, a ne ako jedna od članica bez konzultacija i obavijesti napadne treću zemlju.
Sad kad kad jemenski hutisti bombardiraju Saudijsku Arabiju i kad su praktički zatvorili i alternativni put izvoza energenata kroz Crveno more Trump odbija vojno pomoći svom savezniku Saudijskoj Arabiji jer se pred međuizbore ne želi upetljati još jedan rat. Zbog toga sad na scenu stupa muslimanski savez Turska, Pakistan, Saudijska Arabija, što pokazuje nepouzdanost savezništva sa Sjedinjenim Državama Amerike koje su do sada izvlačile mnogo novaca i strateških pogodnosti od općeg uvjerenja da pružaju sigurnost „zaljevskim partnerima“.
Trump liči ribaru koji je nebrižno i neuredno pripremao parangal s puno udica, pa mu se on zamrsio i sad ga nikako ne može razmrsiti.
U međuvremenu svijet sve više upada u kaos.
Privrednici se žale da zbog nepredvidljivosti uvjeta privređivanja – posebice troškova poslovanja i upitne mogućnosti oslanjanja na svjetske lance opskrbe – ne mogu ništa planirati na duži rok, niti se upuštati u nove projekte. Situacija je, kažu, slična onoj iz vremena Covida 19.
Zbog carina, progona imigrantske radnika, rata s Iranom cijene u SAD-u i u svijetu rastu. Pogotovo energenata. Postavlja se pitanje jesmo li – nakon prvog (iz 1973.) i drugog (iz 1979.), – pred trećim naftnim šokom.
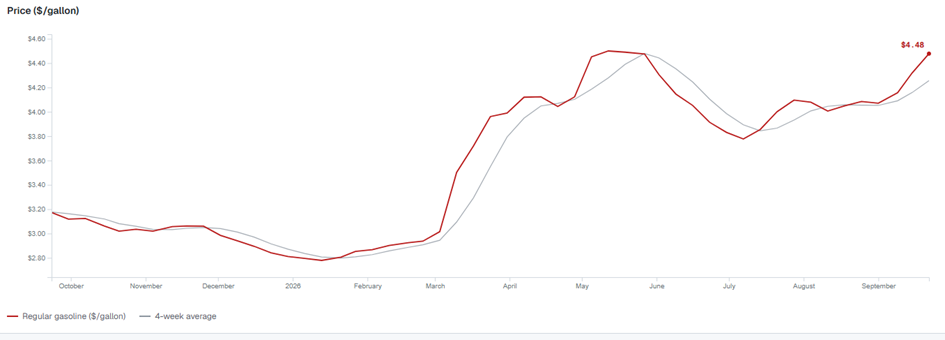
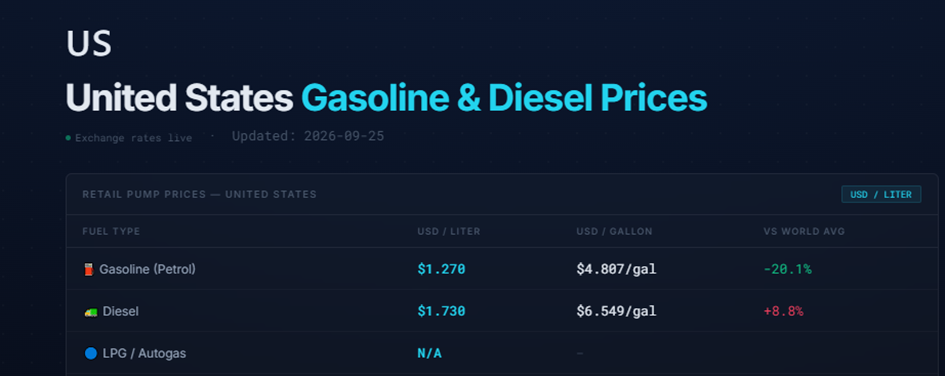
Američki troškovi rata s Iranom službeno se procjenjuj na svotu između 38 i 45.1 milijardi dolara. Neovisni procjenitelji došli do brojke od 113 milijardi dolara.
Nacionali dug SAD je prešao 40 bilijuna dolara i popeo se preko 125 % BDP-a, kao u Italiji ili Francuskoj.
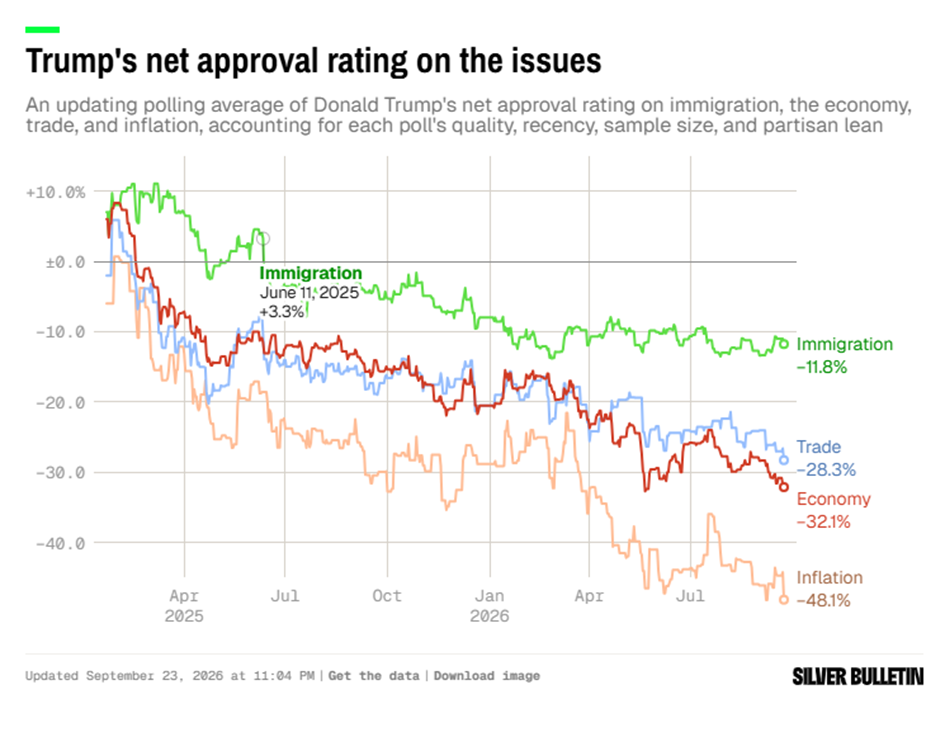
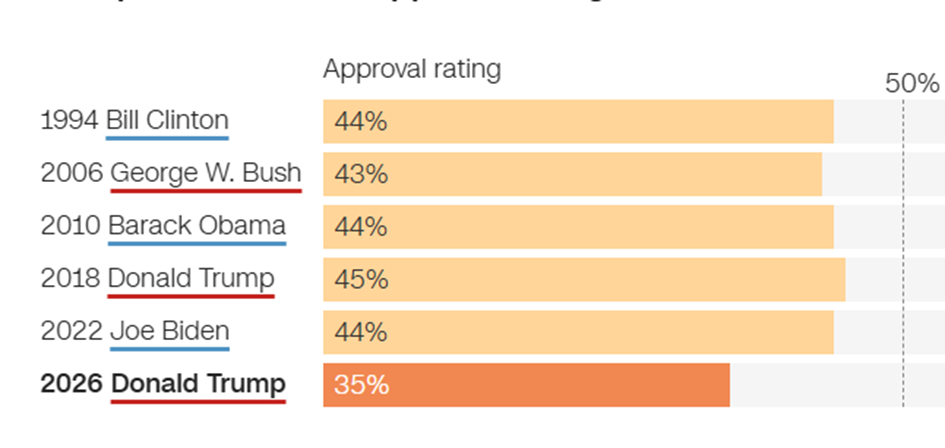
Po zadnjim anketama Trumpovo predsjednikovanje odobrava oko 35% ispitanika. Najgori rezultat doživljava zbog gospodarstva (minus 32,1 % – neto rezultat oduzimanja postotka odobravanja od postotka neodobravanje) i inflacije (minus 48,1 %).
Kamatne stope i dojam o radu vlade
Trump nizom akcija nastoji utjecati na međuizbore. S jedne strane, pokušava mijenjati granice izbornih jedinica, otežati dokumentaciju za legitimiranje glasača, zabraniti glasovanje poštom, plaši javnosti kako Demokrati žele uvesti komunizam u Ameriku itd. S druge strane, nastoji stvoriti bolji dojma o stanja u Americi i opravdati svoju vanjsku politiku.
Stvaranju boljeg dojma o Američkom gospodarstvu i standardu stanovništva trebalo je doprinijeti smanjenje kamatnih stopa, kako bi se lakše novac pozajmljivao i pozajmljeni vraćao. Zbog toga je Trump stalno javno, na njegov neotesan način, pritiskivao čelništvo FED-a da smanji kamatne stope. (O tome više u članku na ovom portalu „Država to sam ja! – A narod, a institucije?)
U svibnju ove godine Trump je na čelo FED-a postavio Kevina Warsha očekujući da će on, za razliku od njegova „tvrdoglavo neposlušnog“ prethodnika Jeronima Powella, spustiti kamatne stope. Međutim, u 16. rujna 2026., svega mjesec i po dana pred međuizbore, FED podigao svoju kamatnu stopu.
Steve Rick, glavni ekonomist osiguravajućeg društva TruStage iz Medisona (američka država Wisconsin) prokomentirao je:
„Odluka američkih Federalnih rezervi da podignu kamatne stope za 25 baznih bodova odražava činjenicu da inflacija i dalje ostaje previsoka. Potrošačke cijene u kolovozu su porasle 3,4 % u odnosu na godinu ranije, što je i dalje znatno iznad cilja Feda od 2 %, dok su više cijene energije stvorile još jedan izvor inflacijskih pritisaka. Fed nešto odlučnije pritišće kočnicu kako bi dodatno naglasio svoju predanost stabilnosti cijena.”
Nova FED-ova kamatna stopa kreće se u rasponu od 3,75 % i 4 %. Za svaki dan se određuje efektivna kamatna stopa po srednjaku obujma ostvarenih preko noćnih pozajmljivanja između banaka. Takva je, primjerice, 24. rujana iznosila 3,88 %.
Nova kamatna stopa najviša je od prosinca 2025. i utjecat će na troškove pozajmljivanja širom američkog gospodarstva, uključujući zajmove poput onih odobrenih po kreditnim karticama, ili za kupnju automobila, ili osobne potrebe.
Život na veresiju ima svoju cijenu
Jedan od elemenata koji doprinosi dojmu o prosperitetu američkog gospodarstva su visoki indeksi burzi dionica.
Unatoč ratu, carinama, rastu inflacije i opće neizvjesnosti cijene dionica su na visokoj razini. Doduše oscilacije su prisutne – cijene se mijenjaju od napada na tanker do Trumpovih izjava kako sporazum s Iranom samo što nije postignut. Onda sve ponovo u krug.
Indekse burzi dionica na visokoj razini održavaju ulaganja u tvrtke koje razvijaju umjetnu inteligenciju i proizvode čipove.
Ulaganja u tehnološke divove financiraju se i zajmovima – kupnjom (korporativnih) obveznica koje one izdaju. Očekuje se će ukupan zbroj zajmova podignutih ove godine putem korporativnih dionica tehnološkog sektora povezanog sa razvojem umjetne inteligencije doseći od oko 535 milijardi dolara. Usporedbe radi, lani je taj sektor putem obveznica prikupio oko 265 milijardi dolara, dok je prosjek ranijih godina bio oko 35 milijardi dolara.
Robert Sockin, glavni ekonomist za SAD u tvrtki za upravljanje imovinom PGIM iz Newarka, jedne od 10 najvećih na svijetu, komentirao je:
„Ako sam do sada kao investitor u portfelj stavljao američke državne obveznice kao jamstvo, čiji su se izgledi posljednjih godina pogoršali, a sada na tržištu dobivam dugoročne obveznice vrhunskih tvrtki poput Alphabeta ili Microsofta – i to s kamatom koja je za 100 baznih bodova veća od državne – onda je to apsolutna konkurencija.“
Međutim, američke državne obveznice trebale bi biti sigurnije od korporativnih obveznica ili dionica u slučaju većih gospodarskih kriza. Sjedinjenje Američke Države, kao država dužnik, ne mogu postati nelikvidne ili poći u stečaj jer, za razliku od korporacija, uvijek mogu tiskati dolare (još uvijek – iako sve manje – svjetsku rezervnu valutu).
S druge strane, ulaganje u AI industriju nosi i određene rizike.
(a) AI kompanije koje prikupljaju kapital tek trebaju ostvariti zaradu prodajom AI programa ili usluga. Tek će se u budućnosti vidjeti kolika će biti potražnja za njihovim proizvodima i uslugama.
(b) Pioniri razvoja umjetne inteligencije, političari, društveni znanstvenici i dio javnosti traže usporavanje njezina razvoja te odgovarajuće pravno uređenje, pri čemu još nije jasno kakva će ograničenja propisi nametnuti.
(c) Postoji i otpor javnosti prema izgradnji podatkovnih centara. U SAD-u je trenutačno blokirano ili usporeno više od 100 projekata, ukupne vrijednosti oko 200 milijardi dolara.
(d) Moguće je da samo jedna ili dvije kompanije s vremenom uspostave dominantan / monopolistički položaj u pružanju AI usluga. U tom bi slučaju njihovi takmaci, u koje su također uložena velika sredstva, mogli ostati bez dovoljno velikog tržišta potrebnog za prodaju svojih proizvod na razini potrebnoj za povrat uloženog kapitala.
(e) Moguće ponavljanje balona dot-com krize iz 2008. koja je imala uvod sličan današnjem ulaganju u AI. Tada su neki glasovi upozoravali da kriza dolazi, ali je čuvena racionalizacija “Ovaj put je drugačije” odagnala sumnje i poricala nepoželjno u atmosferi “irrational exuberance”.
Dok je interes javnosti usmjerena na cijene dionica koje – drži se – odražavaju stupanj uspješnosti gospodarstva, manje pažnje se obraća tržištu obveznica koje omogućava funkcioniranje privrede i države. Novac pokreće svijet (Money makes the world go round).
Vjerovnici obveznica ne vole inflaciju jer ona smanjuje kupovnu moć pohranjenu u nominalnoj vrijednosti obveznice, pa stoga traže veću stopu prinosa kad uoče inflacijska kretanja.
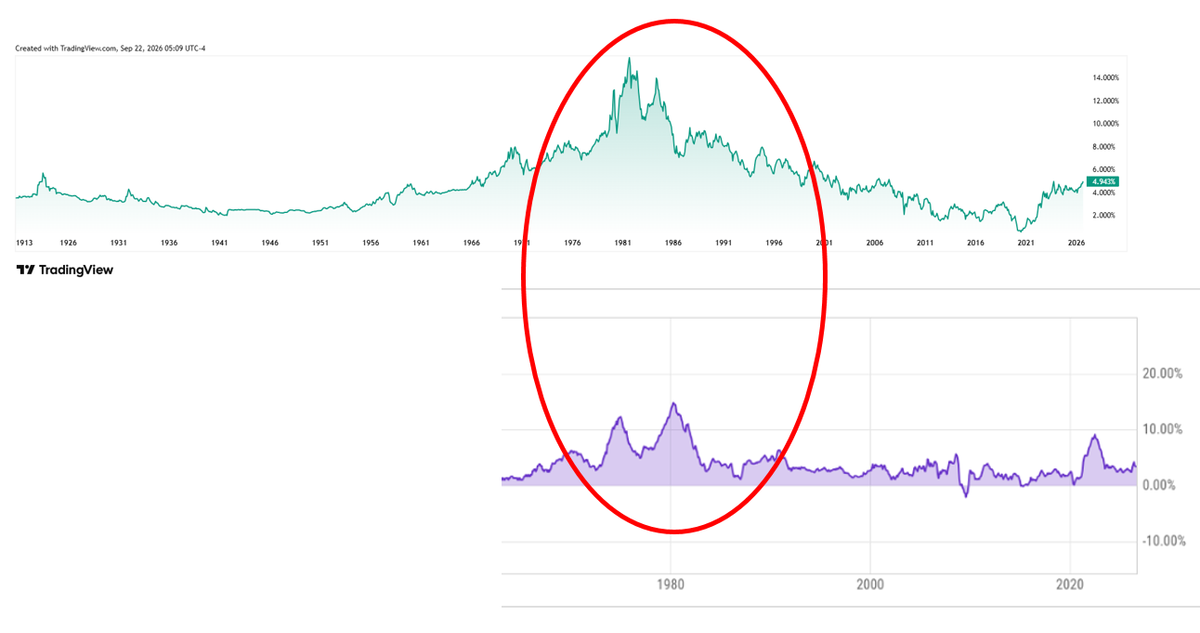
Američka Riznica izdaje i obveznice koje štite od inflacije (TIPS – Treasury Inflation-Preotected Securities). One nose manji godišnji prinos, ali njihova glavnica raste s porastom potrošačkih cijena (CPI). Međutim, one nisu posebno popularne, niti likvidne na sekundarnom tržištu čija likvidnost najviše ovisi o 10 godišnjim nominalnim obveznicama.
Proces izlaska ulagača iz američkih državnih vrijednosnica stvara veliku ponudu na tržištu To ruši njihovu cijenu i podiže kupcima prinos te stvara apetite kod potencijalnih kupaca za većom stopom prinosa.
Npr. obveznica nominalne vrijednosti od $1.000 s godišnjim kuponom od $50 nosi godišnji prihod od 5%. Ako je vlasnik obveznice odluči prodati na sekundarnom tržištu na kojem zbog velike ponude dionica njena tržna cijena padne na $800, onda će kupac te obveznice i dalje godišnje primati $50 za kupon, ali na ulog od plaćenih $800. To će mu ostvarivati godišnji prinos od 6.25% ($50 : $800 = 6.25%). Uz to to će dospijećem vrijednosnice (za recimo 30 godina) dobiti nominalni iznos od $1.000.
Međutim, krajnji rezultat ulaganja u obveznice ovisi o kupovnoj moći prinosa tijekom vremena (na dan isplate kupona) i glavnice o dospijeću Kupovna moć primljenih svota ovisi o razini cijena u trenutku svake isplate. Cijene pak ovise o kretanju inflacije tijekom razdoblja dospijeća svake isplate.
Kad su u tijekom 2026. prinosi na američke državne vrijednosnice naglo porasle (za 30 godišnje obveznice na oko 5,25 %, a na 10 godišnje oko 4.68 %) do najvišeg iznosa u skoro dva desetljeća, tajnik američke Riznice Scott Bessent je iznenadio tržište najavom da će Riznica počevši od 9. rujna 2026. više nego podvostručiti sredstva za otkup državnih dugoročnih obveznica po svakom najavljenom otkupu.
Zamisao je bila da se velika ponuda dugoročnih dionica na tržištu – koja im je smanjivala cijenu i podizala stopu prinosa – neutralizira interventnim okupom od strane Riznice što je trebalo okrenuti trend. Televizijski komentari su to nazvali „preokretanje krivulje prinosa“ (twisting the yield curve) jer se državnom intervencijom pokušalo približiti stope prinosa na dugoročne vrijednosnice stopama prinosa na kratkoročne vrijednosnice.
Bessentov je plan djelovao jako kratko. Nakon njegove objave došlo je do pada stope prinosa na dugoročne obveznice (na 30 godišnje s 5.26 %, na 5,18 %), ali se vrlo brzo nastavilo s prodajom dugoročnih obveznica i padom njihove cijene.
Hardika Singht, strateški ekonomist neovisne tvrtke za istraživanje tržišta Fundstrat Global Advisors kazao je da je pokušaj Riznice da utječe na tržište obveznica:
„Doživio potpuni neuspjeh. Ako išta, ovo je možda još više pogoršalo problem. Bessent je otkrio svoje karte. Ulagačima je to bilo kao: ‘O, moj Bože, on je zabrinut. Trebali bismo biti zabrinuti i mi.’“
Komentar Davida Kelly-ja iz glavnog globalnog stratega JP Morgan Asset Managementa bio je:
„To je samo prebacivanje hrpe posuđenog novca iz jednog džepa u drugi. To neće bitno promijeniti stvari. Sve dok ne pronađu način da zaista promijene putanju kojom se naš dug kreće, vlada neće moći zaustaviti ovaj trend. Kreditne kartice smo već do kraja iscrpili.”
Međutim, smanjene duga nacionalnog SAD-a, vjerojatno neće biti dovoljno da bi svijet nastavio financirati američku vladu kupovanjem njenih obveznica.
Već smo vidjeli da je unatoč pritisku Donalda Trumpa FED podigao kamatne stope kako bi umirio ulagače pokazujući da neće dopustiti inflaciji da se razmaše i obezvrijedi vrijednost obveznica. Na duži rok Amerika će trebati prestati stvarati neizvjesnost u svijetu nametanjem carina, vojnim intervencijama, konfrontacijom s trgovačkim i vojnim partnerima, nametanjem sankcija ili njihovom prijetnjom – uključujući zabrane plaćanja u dolarima- kad kod se sjeti.
Tako nešto možda će poduzeti neka nova američka administracija. Dotle će svijet pokušavati iz dana u dan prilagođavati kaosu.
[i] Trump pili granu preko koje se popeo u Bijelu kuću; Povijest nastanka problema koje Trump na svoj način rješava; Bullynomics predsjednika Trumpa; Rupa u dolaru; Država to sam ja. A narod, a institucije?